インターバンク市場とは?個人のFXレートとの関係を公表値で確かめる
インターバンク市場は金融機関同士が通貨を売買する層で、個人は直接参加しません。対顧客市場との線引き、2025年4月の1営業日平均9.6兆ドルという規模、日本銀行・BIS・金融先物取引業協会の公表値で自分で確認する手順を整理します。
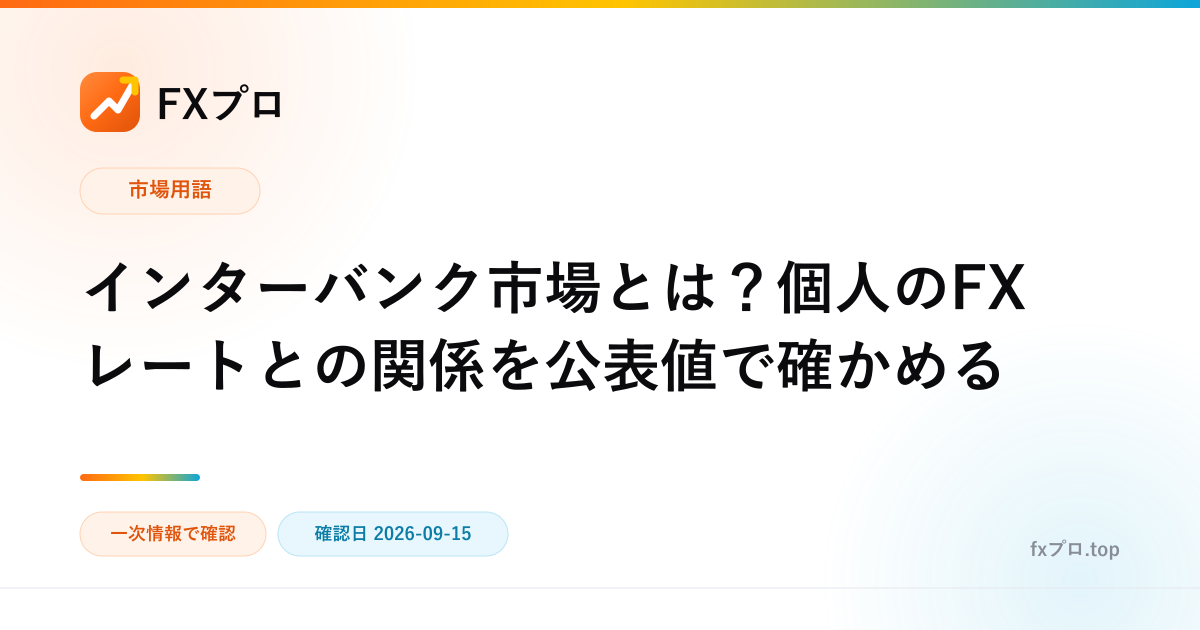
インターバンク市場とは、銀行や証券会社などの金融機関同士が、直接または外為ブローカーを通じて通貨を売買する市場です。金融先物取引業協会の解説では、外国為替市場はこのインターバンク市場と、金融機関が顧客と取引する「対顧客市場」の2つに分けられます。個人はインターバンク市場へ直接は参加しません。FX会社の画面に出ているレートは、対顧客市場の側で会社が提示したものです。
規模は公表されています。BISが2025年9月30日に公表した調査によると、2025年4月の世界の外国為替取引高は1営業日あたり平均9.6兆ドルでした。このうち金融機関同士の取引は4.4兆ドルで、全体の46%です。インターバンク市場は外国為替市場のすべてではありません。残りは、金融機関がその他金融機関や非金融顧客と行った取引です。
この記事では、まず対顧客市場との線引きを公的な定義で確認し、次に規模と内訳を公表値で押さえ、最後にどの統計をどの頻度で見ればよいかを整理します。相場の方向や、どの会社が有利かという話はしません。扱うのは、この言葉が指している範囲と、それを自分で確かめる手順です。
インターバンク市場と対顧客市場は、同じ市場の別の層
日本銀行の「教えて!にちぎん」は、外国為替市場について、魚市場や青果市場のような特定の場所を指すのではなく、「特定の枠組みの中で行われる取引全体を示す抽象的な概念」だと説明しています。取引の大半は電話と電子機器を通じて行われるため、取引所のような建物や立会場は存在しません。「市場」という言葉から場所を思い浮かべると、最初の理解がずれます。
そのうえで、同じ解説は取引を2つに分けています。1つは「個人や企業が金融機関と行う取引」である対顧客取引、もう1つは「金融機関同士が直接または外為ブローカーを通じて行う取引」であるインターバンク取引です。金融先物取引業協会の「学ぼう!FX」も同じ分け方で、「銀行などの金融機関同士が直接またはブローカーを通じて取引を行う」インターバンク市場と、「銀行などの金融機関が顧客(個人や法人など)と取引を行う」対顧客市場の2つに分けています。
| 見る点 | インターバンク市場 | 対顧客市場 |
|---|---|---|
| 取引の相手 | 金融機関同士(直接または外為ブローカー経由) | 金融機関と顧客(個人・法人) |
| 個人の参加 | 直接は参加しない | ここで取引する |
| レートを出す側 | 金融機関同士が出し合う | 会社・銀行が顧客へ提示する |
| 規模が分かる統計 | BISサーベイ、日本銀行の中央銀行サーベイ、東京外国為替市場委員会の取引高サーベイ | 金融先物取引業協会の店頭FX月次速報(店頭FXの分) |
2つの層を分けて考えると、「銀行間で決まったレートが個人へ降りてくる」という単純な図式では説明できないことが見えてきます。個人が取引する相手はあくまでFX会社であり、そのFX会社が下の層でどう振る舞うかは、また別の話です。
顧客の注文は、カバー取引を通じて下の層へつながる
2つの層は切り離されているわけではありません。金融先物取引業協会は「店頭FX業者は、顧客と取引を行う際に、そのヘッジを目的として銀行などの金融機関とカバー取引を行っています」と説明しています。FX会社は顧客と取引したポジションをそのまま抱え続けるのではなく、銀行との取引で持ち高を調整しているということです。
その先について、同じ解説は「この外部流通にあたる取引が、銀行等を通じてインターバンク市場に流れているものと考えられます」と書いています。「考えられます」という書き方になっている点に注意してください。個々の注文がどの経路をたどったのかを外から追跡できる公表データはありません。ここで確実に言えるのは、対顧客市場での取引がカバー取引という形で下の層へつながる経路がある、という構造までです。
この構造を踏まえると、「自分の注文が直接インターバンク市場に出ている」という説明は、公表資料からは確かめられません。FX会社がどの銀行とどれだけカバー取引を行ったかは、個別には公表されていないためです。確かめられないことは、確かめられないまま扱います。
個人が見るレートは、インターバンク市場のレートと同じではない
日本銀行は毎営業日の17時50分頃に「外国為替市況(日次)」を公表しています。その解説ページによると、公表しているレートはインターバンク市場におけるレートに基づいてオファー(売り値)とビッド(買い値)を示したものです。スポット・レートの定義も「売買の取引が成約してから2営業日目に実際に資金の受渡が行われる取引に適用されるレート」と明記されています。
同じページには、続けてこう書かれています。「これはインターバンクでの取引に適用されるレートですので、個人が銀行等の窓口で外貨を売買するレートとは異なります」。公的機関が毎日公表しているレートであっても、それは個人が実際に売買できる価格ではありません。

FX会社の画面に売値と買値の2つが並ぶ理由はなぜFXには2つのレートがあるのかに、その2つの読み分けはBid(ビッド)とAsk(アスク)の違いにまとめてあります。2つの価格の差であるスプレッドの意味と、それが広がる場面も、対顧客市場の側で起きる話です。インターバンク市場のレートを持ってきても、自分の約定価格にはなりません。
規模を公表値で確認する(2025年4月・世界計)
BISは3年ごとに各国の中央銀行と共同で取引高調査を行っています。直近は2025年4月中の取引を対象としたもので、世界の集計は2025年9月30日に公表されました。世界の外国為替取引高は1営業日あたり平均9.6兆ドルで、2022年4月の7.5兆ドルから28%増えています。
| 取引の種類 | 1営業日あたりの平均 | 全体に占める割合 |
|---|---|---|
| 為替スワップ | 4兆ドル | 42% |
| スポット | 3兆ドル | 31% |
| アウトライト・フォワード | 1.8兆ドル | 19% |
| 通貨オプション | 公表文に記載がありません | 7% |
| 通貨スワップ | 公表文に記載がありません | 約2% |
| 合計 | 9.6兆ドル | - |
通貨オプションと通貨スワップは、公表文に割合だけがあり金額が示されていないため「記載がありません」としています。割合の合計が101%になるのは四捨五入のためです。
この表で目を引くのは、個人がイメージしやすいスポット(直物)が3兆ドル・31%にとどまることです。最も多いのは為替スワップの4兆ドルで、これは受渡日の違う売りと買いを組み合わせる取引です。将来の為替レートを固定するアウトライト・フォワードも1.8兆ドルあります。9.6兆ドルという数字を「全部が値動きを狙った売買」と読むと、実態から離れます。
通貨別では、米ドルが全取引の89.2%の片側に入っています。円は16.8%で、BISによれば2019年からほぼ変わっていません。各通貨の割合を合計すると200%になります。1つの取引には必ず2つの通貨が関わるためです。円の16.8%を「円が全体の6分の1を占める」と読み替えると、分母を取り違えます。
インターバンク取引は、全体の46%
規模の次に確認したいのが、誰と誰の取引なのかという内訳です。BISの公表文は、報告ディーラー同士の取引、つまりインターバンク取引について「Trading between reporting dealers (ie inter-dealer trading) averaged $4.4 trillion in April 2025, or 46% of total FX turnover」と書いています。1営業日あたり平均4.4兆ドル、全体の46%です。
残りの内訳も公表されています。金融機関が「その他金融機関」と行った取引は2025年4月の取引高の50%で、2022年の47%から増えました。非金融顧客との取引は5%で、2022年の6%から減っています。こちらは減少傾向が続いている、というのがBISの説明です。
つまり、「外国為替は銀行間で売買されている」という説明だけでは、いまの市場の半分も説明できません。金額でいちばん大きいのは、報告ディーラーが「その他金融機関」を相手に行った取引です。インターバンク市場という言葉を使うときは、それが全体の46%を指す言葉だと押さえておくと、話がずれにくくなります。
なお、この46%という数字は net-net ベースの世界計に対する割合です。BISは net-net を「ディーラー間の二重計上(国内・国境をまたぐ分)を調整した値」と説明しています。同じ取引を2つのディーラーが両方報告してしまう分を除いた、という意味です。
日本分の集計は1営業日あたり4,402億米ドル
日本銀行は、同じBIS調査の日本分を2025年10月6日に公表しています。公表文には「わが国外為市場の1営業日あたりの平均取引高は、4,402億米ドルと前回調査比1.8%増加した」とあります。取引種類別については「取引種類別では、為替スワップが増加した(前回調査比+19.5%)」と書かれています。
調査の対象は「本邦銀行等12行庫、外資系銀行15行、本邦証券会社2社、外資系証券会社6社の計35先」です。市場の参加者をすべて数えた値ではなく、この35先からの報告を集計したものです。この前提を外すと、「日本の外為市場の全量」を見ているかのように読んでしまいます。
ここで注意したいのが、世界計の9.6兆ドルと日本分の4,402億米ドルを割り算しないことです。BISは世界計を net-net ベースで公表しており、国・地域別の分布はそれとは別の基準で示しています。集計の基準が違う数字どうしを割ると、実態と合わない比率が出ます。BISの公表文が地域別として名前を挙げているのは英国(約38%)、米国(約19%)、シンガポール(11.8%)、香港(7.0%)で、この4か所で全体の75%です。日本の順位や割合は、この公表文の本文からは確認できませんでした。
日本銀行は、2025年の調査を踏まえた分析を「日銀レビュー」として2026年3月30日に公表しています。調査の対象が2025年4月中の取引ですから、分析が読める形になるまで約1年かかっている計算です。
日本の店頭FXの規模は、別の統計で出ている
対顧客市場のうち、個人が使う店頭FXの規模は金融先物取引業協会が毎月公表しています。2026年9月14日に公表された2026年8月分は次のとおりです。
| 項目 | 2026年8月 |
|---|---|
| 取扱会員数 | 46社(2026年8月31日現在) |
| 出来高 | 8,257,164億円 |
| 売建玉 | 47,868億円 |
| 買建玉 | 73,773億円 |
| 建玉合計 | 121,641億円 |
この数字は「店頭FX月次速報」として公表されているもので、BISや日本銀行の「1営業日あたりの平均」とは集計の単位が違います。通貨の単位も億円と億米ドルで異なります。そのまま並べて大小を比べないでください。比べたいときは、期間と通貨をそろえる作業が先に必要です。
出来高と建玉も別物です。出来高はその期間に成立した売買の量、建玉は時点で残っているポジションの量を指します。この2つを混ぜると、市場の大きさを何倍にも見誤ります。
更新の頻度が4つに分かれている
外国為替市場の規模を確かめる公表物は、更新の頻度がまったく違います。日次で出るものから3年に1度のものまであり、どれを見ているかで「最新」の意味が変わります。
| 公表しているところ | 公表物 | 頻度 | 直近(2026年9月15日時点) |
|---|---|---|---|
| 日本銀行 | 外国為替市況(日次) | 毎営業日17時50分頃 | 2026年9月15日 |
| 金融先物取引業協会 | 店頭FX月次速報 | 月次 | 2026年9月14日公表(2026年8月分) |
| 東京外国為替市場委員会 | 取引高サーベイ | 年2回(4月中・10月中が対象) | 2026年8月12日公表(2026年4月分) |
| BIS・日本銀行 | 中央銀行サーベイ | 3年ごと | 2025年9月30日・2025年10月6日公表(2025年4月分) |
東京外国為替市場委員会の取引高サーベイは2006年に始まり、2012年から年2回になりました。対象は4月中と10月中の取引で、直近は2026年4月中の取引を対象としたものが2026年8月12日に公表されています。半年に1度の更新なので、次の公表までは同じ数字を見ることになります。
日次で更新される日本銀行の「外国為替市況」についても、数え方の範囲を確かめておく価値があります。日本銀行の注釈によれば、出来高は「1995年2月以前は9時~12時および13時30分~15時30分の出来高、それ以降は終日分。いずれもブローカー経由分」です。ブローカーを経由しない直接取引は入っていません。毎日更新される数字だからといって、東京市場のインターバンク取引の全量を表しているわけではありません。
為替が24時間動く理由そのものはFXが24時間取引できる理由に、日本時間の午前に動く時間帯の特徴は東京外国為替市場とはにまとめてあります。この記事で扱った統計は、いずれもその24時間のうち一部を切り取って集計したものです。
この言葉を使うときに間違えやすい3つのこと
インターバンク市場のレートを、自分の約定価格として扱わない
日本銀行が公表しているレートは、公的機関が出しているという意味で信頼できますが、個人が売買できる価格ではありません。解説ページに「個人が銀行等の窓口で外貨を売買するレートとは異なります」と明記されています。自分の損益を計算するときは、自分が取引している会社の画面に出ている価格を使ってください。
インターバンク市場を、外国為替市場全体と同じ意味で使わない
2025年4月の世界計では、金融機関同士の取引は46%です。残りの54%は、金融機関がその他金融機関や非金融顧客と行った取引です。為替レートは誰が決めるのかを考えるときも、価格形成に関わっているのが銀行だけではない点を押さえておくと、説明が実態に近づきます。
数字には、集計の基準と期間を必ず一緒に控える
9.6兆ドル、4,402億米ドル、8,257,164億円は、どれも外国為替に関する取引量の数字ですが、集計の基準も期間も通貨も違います。数字だけをメモして出典と単位を書かずにいると、後から比べられなくなります。統計の値が後から書き換わる仕組みや、期間をそろえる必要性は経常収支の読み方でも同じ形で出てきます。
自分で確かめる手順
最後に、この記事で使った数字へ自分でたどり着く順序をまとめます。まとめサイトの引き写しでは、基準日も集計の基準も残りません。
- 用語の定義は、日本銀行「教えて!にちぎん」の「外国為替市場とは何ですか?」と、金融先物取引業協会「学ぼう!FX」で確認する
- 世界全体の規模と内訳は、BISの「OTC foreign exchange turnover in April 2025」で確認し、net-netなどの基準の注記まで読む
- 日本分は、日本銀行「外国為替およびデリバティブに関する中央銀行サーベイ」の日本分集計結果で確認し、調査対象先の数も一緒に控える
- 日本の店頭FXの規模は、金融先物取引業協会「店頭FX月次速報」の最新月を見る
- 取った数字には、対象期間・集計の基準・公表日・自分が確認した日を必ず残す
この5つを踏めば、同じ数字を誰でも再現できます。再現できない数字は、記事にも自分の判断にも使わないでください。
参考資料
- 日本銀行「外国為替市場とは何ですか?」(2026年9月15日確認)
- 日本銀行「『外国為替市況』の解説」(2026年9月15日確認)
- 日本銀行「外国為替市況(日次)」(2026年9月15日確認)
- 日本銀行「統計に関する注釈」(2026年9月15日確認)
- 日本銀行「中央銀行サーベイ(2025年4月中 取引高調査):日本分集計結果」(2026年9月15日確認)
- 日本銀行「わが国の外国為替市場の動向と特徴」(日銀レビュー)(2026年9月15日確認)
- BIS「OTC foreign exchange turnover in April 2025」(2026年9月15日確認)
- 金融先物取引業協会「学ぼう!FX 外国為替市場の仕組み」(2026年9月15日確認)
- 金融先物取引業協会「店頭FX月次速報」(2026年9月15日確認)
- 東京外国為替市場委員会「取引高サーベイ」(2026年9月15日確認)
この記事の更新・確認情報
- 情報の基準日
- 編集部による確認日
- 情報の変動性
- 高(相場・条件が変わりやすい情報)
- 次回確認予定
- 一次情報の件数
- 10件(本文末の参考資料に記載)
金融庁は、外国為替証拠金取引について相場変動、金利変動、流動性、信用、システムなど複数のリスクを挙げています。 ロスカットは損失の拡大を抑える仕組みですが、急変時に証拠金を上回る損失が生じる可能性まで消すものではありません。 「ロスカットがあるから安全」と考えず、取引数量と損切りを先に決めてください。 出典:金融庁「いわゆる外国為替証拠金取引について」
本記事の制度・商品条件に関する記述は、上記の一次情報を基準にしています。一般的な説明と、利用中のFX会社が採用している商品仕様は別のものです。 Lotの定義、証拠金維持率、ロスカット水準、取引時間、スワップの付与方法などは会社ごとに異なる場合があります。 記事内の計算例は仕組みを理解するための仮定であり、現在の為替レートや特定の会社の取引条件を示すものではありません。
制度・取引条件は変更されます。取引前に、利用するFX会社の最新の契約締結前交付書面と取引ルールを確認してください。 編集方針は編集方針、広告の扱いは広告掲載方針で公開しています。